


K čemu je vám životní pojištění? Podívejte se, jak funguje
4. června 2020 (09:14)

Životní pojištění mnoho lidí neřeší a považuje ho spíše za zbytečně vyhozené peníze. Tak to ale není. Životní pojištění se vám vyplatí v hodně situacích. Kdy ho využijete a jak funguje?
Co je životní pojištění?
Životní pojištění vás finančně chrání v případě, kdy přijdete o pravidelný příjem. Může jít o úraz, nemoc, dlouhodobé ošetřování nebo také smrt. Je ale nutné mít životní pojištění dobře nastavené. I podle toho se pak určí výše pojistného, které budete platit.
Jaké životní pojištění zvolit?
Druhů životního pojištění je hned několik: rizikové, investiční, kapitálové, flexibilní, důchodové.
Rizikové životní pojištění je tím základním pojištěním. Vztahuje se na pojištění rizika a nejedná se o spoření. I proto je to nejlevnější varianta, kterou si můžete vybrat. Ovšem pokud se po celou dobu pojištění nic nestane – neutrpíte žádný úraz nebo nemoc, která by vedla k výpadku příjmu –, z pojistky neuvidíte ani cent. Tento druh životního pojištění navíc kryje pouze základní rizika, jako je pobyt v nemocnici, úraz s trvalými následky nebo závažná nemoc.
Investiční životní pojištění nabízí vše, co rizikové pojištění. Navíc ale můžete i investovat a peníze tímto způsobem zhodnocovat. Přispívat vám do tohoto druhu životního pojištění může i zaměstnavatel, který si pojistnou částku pak odečte z daní. Investiční riziko ale nesete vy jako klient. Investiční životní pojištění se nejvíce vyplatí uzavírat na delší období, aby se snížilo riziko ztráty v důsledku výkyvů na finančním trhu.
Kapitálové životní pojištění na rozdíl od toho investičního staví investiční riziko na pojišťovnu. Ta investuje podle vaší strategie a ručí vám za to, že o své peníze nepřijdete. V případě, že se finanční trhy dostanou do minusu, máte záruku, že vám při ukončení smlouvy bude vyplaceno to, co jste na spoření vložili.
Flexibilní životní pojištění slouží jak k ochraně při pojistných událostech, tak i ke zhodnocování peněz. Platí přitom to samé, co v případě kapitálového životního pojištění – zpět dostanete minimálně to, co jste vložili. Výhodou flexibilního pojištění je možnost změny mezi pojistnou ochranou a spořením. Navíc můžete s penězi z investování operovat souběžně s trváním pojistné smlouvy.
Důchodové životní pojištění slouží k zajištění na důchod. Je zde garantované zhodnocení peněz. Nevýhodou je, že v tomto případě není možné měnit nastavení pojištění. Stát se může i to, že v případě smrti, zejména pak předčasné smrti, pověřené osoby, kterým má být vyplaceno vše z pojištění, dostanou méně, než jste naspořili.
Kdy sjednat životní pojištění?
Důležité je promyslet si, které životní pojištění zvolit, případně jakou kombinaci. Nejčastěji si životní pojištění sjednává živitel rodiny, který chrání sebe, ale také svou rodinu v případě výpadku příjmu. Do pojištění lze zahrnout i děti nebo další rodinné příslušníky. Sjednání se doporučuje co nejdříve – se zvyšujícím se věkem se zvyšuje také zdravotní rizika, a to často vede k vyšším částkám za pojistné.
Pokud máte hypotéku a splácíte ji ze svého příjmu, měli byste uvažovat nad sjednáním životního pojištění. Hodit se může i pro ženy na mateřské, rodiče na rodičovské dovolené nebo pro ty, kdo pečují o děti či rodinného příslušníka.
Kolik vás to bude stát?
Cena pojistného se odvíjí od pojistných rizik, která chcete pojistit. Platí, že čím více jich bude, tím vyšší bude pojistné. Svou váhu má rovněž zvolený druh pojištění. V každém životním pojištění dnes ale musí být základní pojištění na smrt ve výši 10 000 korun. Výše pojistného se odvíjí také od věku, zdravotního stavu a vašeho povolání (zda patří, nebo nepatří do rizikové kategorie).
Jak správně sjednat životní pojištění?
Na začátek je potřeba si říct, že životní pojištění nesmíte brát jako spoření. Pojištění slouží v případech nenadálých událostí a má finančně chránit vás a vaši rodinu. Nesjednávejte si pojistku jen na úrazy, k tomu raději využijte samostatné úrazové pojištění. Životní pojištění je nejvýhodnější v případě sjednání na dlouhou dobu, klidně na 15 a více let.
Životní pojištění vás finančně chrání v případě, kdy přijdete o pravidelný příjem. Může jít o úraz, nemoc, dlouhodobé ošetřování nebo také smrt. Je ale nutné mít životní pojištění dobře nastavené. I podle toho se pak určí výše pojistného, které budete platit.
Jaké životní pojištění zvolit?
Druhů životního pojištění je hned několik: rizikové, investiční, kapitálové, flexibilní, důchodové.
Rizikové životní pojištění je tím základním pojištěním. Vztahuje se na pojištění rizika a nejedná se o spoření. I proto je to nejlevnější varianta, kterou si můžete vybrat. Ovšem pokud se po celou dobu pojištění nic nestane – neutrpíte žádný úraz nebo nemoc, která by vedla k výpadku příjmu –, z pojistky neuvidíte ani cent. Tento druh životního pojištění navíc kryje pouze základní rizika, jako je pobyt v nemocnici, úraz s trvalými následky nebo závažná nemoc.
Investiční životní pojištění nabízí vše, co rizikové pojištění. Navíc ale můžete i investovat a peníze tímto způsobem zhodnocovat. Přispívat vám do tohoto druhu životního pojištění může i zaměstnavatel, který si pojistnou částku pak odečte z daní. Investiční riziko ale nesete vy jako klient. Investiční životní pojištění se nejvíce vyplatí uzavírat na delší období, aby se snížilo riziko ztráty v důsledku výkyvů na finančním trhu.
Kapitálové životní pojištění na rozdíl od toho investičního staví investiční riziko na pojišťovnu. Ta investuje podle vaší strategie a ručí vám za to, že o své peníze nepřijdete. V případě, že se finanční trhy dostanou do minusu, máte záruku, že vám při ukončení smlouvy bude vyplaceno to, co jste na spoření vložili.
Flexibilní životní pojištění slouží jak k ochraně při pojistných událostech, tak i ke zhodnocování peněz. Platí přitom to samé, co v případě kapitálového životního pojištění – zpět dostanete minimálně to, co jste vložili. Výhodou flexibilního pojištění je možnost změny mezi pojistnou ochranou a spořením. Navíc můžete s penězi z investování operovat souběžně s trváním pojistné smlouvy.
Důchodové životní pojištění slouží k zajištění na důchod. Je zde garantované zhodnocení peněz. Nevýhodou je, že v tomto případě není možné měnit nastavení pojištění. Stát se může i to, že v případě smrti, zejména pak předčasné smrti, pověřené osoby, kterým má být vyplaceno vše z pojištění, dostanou méně, než jste naspořili.
Kdy sjednat životní pojištění?
Důležité je promyslet si, které životní pojištění zvolit, případně jakou kombinaci. Nejčastěji si životní pojištění sjednává živitel rodiny, který chrání sebe, ale také svou rodinu v případě výpadku příjmu. Do pojištění lze zahrnout i děti nebo další rodinné příslušníky. Sjednání se doporučuje co nejdříve – se zvyšujícím se věkem se zvyšuje také zdravotní rizika, a to často vede k vyšším částkám za pojistné.
Pokud máte hypotéku a splácíte ji ze svého příjmu, měli byste uvažovat nad sjednáním životního pojištění. Hodit se může i pro ženy na mateřské, rodiče na rodičovské dovolené nebo pro ty, kdo pečují o děti či rodinného příslušníka.
Kolik vás to bude stát?
Cena pojistného se odvíjí od pojistných rizik, která chcete pojistit. Platí, že čím více jich bude, tím vyšší bude pojistné. Svou váhu má rovněž zvolený druh pojištění. V každém životním pojištění dnes ale musí být základní pojištění na smrt ve výši 10 000 korun. Výše pojistného se odvíjí také od věku, zdravotního stavu a vašeho povolání (zda patří, nebo nepatří do rizikové kategorie).
Jak správně sjednat životní pojištění?
Na začátek je potřeba si říct, že životní pojištění nesmíte brát jako spoření. Pojištění slouží v případech nenadálých událostí a má finančně chránit vás a vaši rodinu. Nesjednávejte si pojistku jen na úrazy, k tomu raději využijte samostatné úrazové pojištění. Životní pojištění je nejvýhodnější v případě sjednání na dlouhou dobu, klidně na 15 a více let.
Tip redakce: Pokud nechcete, aby vám unikly aktuální informace, staňte se fanoušky naší stránky na Facebooku a budete 24 hodin denně v obraze.
zdroj: PR
autor: PR
Další články
 Stávku ČT a ČRo podpoří shromáždění i studentský průvod. Podporu vyjádřilo i příbramské divadlo
Stávku zaměstnanců České televize (ČT) a Českého rozhlasu (ČRo) v úterý ve středních …
AKTUÁLNĚ
 Tradiční příloha se stává luxusem: Letošní úroda brambor tvrdě propadla. Zaplatíme dvojnásobek!
Brambory jsou považovány za druhý chléb a naprostý základ českého jídelníčku. V …
AKTUÁLNĚ
 Movember: Listopad patří mužskému zdraví. Knírek připomíná důležitost prevence rakoviny
Každý listopad se po celém světě objevují mužské kníry, které mají společný cíl – …
AKTUÁLNĚ
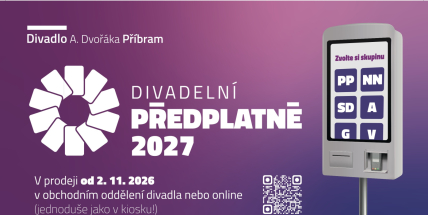 Darujte pod stromeček zážitky. Divadlo A. Dvořáka Příbram zahajuje prodej předplatného na rok 2027
Co letos nadělit pod stromeček? Co třeba celý rok plný smíchu, napětí, romantiky a …
KULTURA
 Potkáte na Příbramsku koně na silnici? I pár vteřin ohleduplnosti může zachránit život
Koně s jezdci jsou na silnicích nejen Příbramska stále častějším obrázkem. Ne každý …
NEPŘEHLÉDNĚTE
 Dušičky ve skanzenu Vysoký Chlumec připomněly pohnuté osudy dávných obyvatel
Historické chalupy, příběhy obyčejných lidí, chudoba, hladomor i války. Prvního …
FOTOGALERIE
 Čeká nás týden mlh, mrazivých rán, ale i postupného návratu slunce. Na horách může znovu sněžit
Počasí v Česku bude v prvních listopadových dnech připomínat podzim se vším všudy. …
AKTUÁLNĚ
 Plot kolem školy rozdělil Březové Hory. Místní mluví o odříznutí spojky, škola o bezpečnosti
Stovky obyvatel Březových Hor přišly o cestu, kterou desítky let využívaly jako …
NEPŘEHLÉDNĚTE
 Další auto na Příbramsku skončilo ve stromě, zraněnou spolujezdkyni transportoval vrtulník
K vážné dopravní nehodě osobního automobilu došlo v neděli odpoledne na Příbramsku. …
 Na středočeských silnicích zemřelo v říjnu osm lidí, meziročně o dva méně
V říjnu zemřelo při dopravních nehodách na silnicích ve Středočeském kraji osm lidí, o …
AKTUÁLNĚ